La valorisation SaaS ARR revient au centre des discussions dès qu’une entreprise prépare une levée de fonds, une cession, l’entrée d’un nouvel associé ou une réflexion patrimoniale. Dans un modèle d’abonnement, la question n’est pas seulement de savoir combien l’entreprise facture aujourd’hui, mais surtout quelle part de ce chiffre d’affaires est récurrente, prévisible et défendable.
Dans la pratique, l’ARR sert de langage commun entre fondateurs, investisseurs, fonds de private equity et acquéreurs. C’est aussi une métrique qui peut être mal utilisée si l’on mélange revenus récurrents, prestations ponctuelles et croissance artificielle. Pour produire une estimation crédible, il faut donc comprendre à la fois la mécanique de l’ARR, la logique des multiples et les KPI qui font monter ou baisser la valeur.
Qu’est-ce que la valorisation SaaS ARR
La valorisation d’une entreprise correspond à une estimation de sa valeur financière à un instant donné, à partir de ses performances et de ses perspectives futures. Pour un éditeur SaaS, cette estimation repose souvent sur une méthode de multiples appliquée au revenu récurrent annuel, car ce modèle offre une meilleure lisibilité que des activités plus volatiles.
L’ARR, pour Annual Recurring Revenue, désigne le revenu récurrent annuel généré par les abonnements en cours à une date donnée. Il mesure la stabilité du modèle, la prévisibilité des ventes et la capacité à projeter les revenus futurs. C’est la raison pour laquelle les investisseurs l’utilisent massivement pour comparer les sociétés d’un même secteur.
Dans le SaaS, cette logique est particulièrement forte, car le business model repose sur :
- des abonnements récurrents,
- une visibilité plus élevée sur les revenus futurs,
- des marges brutes souvent proches de 80 %,
- une forte scalabilité,
- la possibilité d’augmenter le revenu via l’expansion client.
L’ARR n’est toutefois pas réservé au logiciel. Toute entreprise à revenus récurrents peut le suivre, y compris dans l’assurance, certains services par abonnement, le hardware récurrent ou d’autres modèles « saasifiés ». Ce qui distingue le SaaS au sens strict, c’est la dimension logicielle en plus de la récurrence.
Quelle différence entre ARR et MRR
Le MRR, ou Monthly Recurring Revenue, correspond au revenu récurrent mensuel. L’ARR en est généralement la projection annuelle, selon une formule simple :
ARR = MRR × 12
Exemple concret :
- MRR = 50 000 $
- ARR = 50 000 $ × 12 = 600 000 $
Le MRR sert davantage au pilotage opérationnel mensuel, alors que l’ARR est plus utilisé pour la valorisation, la comparaison sectorielle et les échanges avec les investisseurs. Les deux métriques doivent rester cohérentes. Si le MRR est gonflé par des remises temporaires, des contrats fragiles ou des revenus mal catégorisés, l’ARR devient trompeur.
Pourquoi les investisseurs regardent-ils l’ARR
Les investisseurs considèrent l’ARR comme un indicateur synthétique de la santé financière à long terme. Il leur permet d’évaluer la valeur prévisible des abonnements, de situer une société par rapport à ses pairs et de juger la robustesse du modèle économique.
Ils s’en servent aussi pour apprécier plusieurs dimensions clés :
- le niveau de product-market fit,
- la qualité de la croissance,
- la capacité à scaler,
- l’efficacité capitalistique,
- le niveau de risque perçu.
Cela ne signifie pas que l’ARR suffit à lui seul. Les modèles classiques, comme certains DCF ou les multiples fondés uniquement sur l’EBITDA, captent parfois mal les spécificités du SaaS, notamment le revenu différé, les paiements d’avance ou la croissance portée par le produit. L’ARR est donc une base solide, mais il doit être lu avec d’autres métriques comme le NRR, le churn, le CAC, le burn multiple, la marge brute ou le free cash flow.
Comment calculer l’ARR d’un SaaS
Le calcul de base de l’ARR reste simple sur le papier, mais exige de la rigueur dans la sélection des revenus retenus. L’objectif n’est pas d’obtenir le chiffre le plus élevé, mais le chiffre le plus fiable.
La formule la plus courante est :
ARR = MRR × 12
Pour un SaaS qui facture en annuel, on peut aussi additionner la valeur annualisée des abonnements actifs à une date précise. Dans les deux cas, il faut raisonner à périmètre constant, sur des contrats réellement récurrents.
Quels revenus inclure ou exclure pour obtenir un ARR fiable
L’ARR doit inclure uniquement les revenus récurrents issus des abonnements en cours. Dès qu’un revenu dépend d’une mission ponctuelle, d’un projet exceptionnel ou d’une prestation non répétable, il doit être traité à part.
À inclure dans l’ARR :
- les abonnements mensuels ou annuels actifs,
- les licences récurrentes de type abonnement,
- les options récurrentes réactivées chaque période,
- les revenus d’expansion déjà contractualisés.
À exclure de l’ARR :
- les frais d’onboarding non récurrents,
- les prestations de service,
- le conseil, l’intégration et le développement spécifique,
- les revenus exceptionnels,
- les remises temporaires qui faussent la lecture du revenu normalisé,
- les contrats non sécurisés ou en cours de résiliation.
Les acquéreurs regardent de très près cette qualité de revenu. Ils analysent la part d’expansion face à la contraction, la dépendance aux services, la structure de prix, le mix produit et la concentration client. Un ARR élevé mais fragile peut recevoir un multiple faible. À l’inverse, un ARR plus modeste mais proprement structuré peut mieux se valoriser.
| Élément de revenu | Inclure dans l’ARR | Commentaire |
|---|---|---|
| Abonnement mensuel récurrent | Oui | Base classique du MRR et de l’ARR |
| Contrat annuel actif | Oui | À annualiser selon le montant contractualisé |
| Setup fee | Non | Revenu ponctuel, non reproductible |
| Prestation de conseil | Non | À suivre séparément du revenu logiciel |
| Upsell contractualisé | Oui | Si le revenu récurrent est déjà engagé |
| Projet spécifique one shot | Non | N’améliore pas la prévisibilité du modèle |
La méthode du multiple d’ARR
Parmi les différentes méthodes de valorisation, la méthode des multiples est la plus utilisée pour les SaaS. Elle consiste à appliquer un coefficient à un agrégat financier pertinent, ici l’ARR. D’autres méthodes existent, comme la méthode patrimoniale, le DCF ou les approches hybrides combinant EBITDA et ARR pour les éditeurs en transition licence plus SaaS. Mais pour une startup logicielle à forte récurrence, le multiple d’ARR reste souvent le point de départ.
Formule de valorisation : ARR × multiple
La formule est directe :
Valorisation SaaS = ARR × multiple d’ARR
Exemple :
- ARR = 600 000 $
- multiple = 6
- valorisation = 3 600 000 $
Cette méthode a l’avantage d’être lisible, mais elle ne doit jamais être appliquée de façon mécanique. Le multiple dépend du marché, du profil de croissance, de la qualité des revenus, de la taille de l’entreprise et de l’appétit des investisseurs.
Quel multiple d’ARR appliquer à une startup SaaS
Les références de marché montrent des écarts très importants. Le multiple médian d’une startup SaaS est cité à 4,7, tandis que le dernier quartile monte à 10,6. Certaines sociétés ou secteurs affichent des niveaux beaucoup plus élevés, jusqu’à 100x dans des cas extrêmes. Un exemple souvent évoqué est Qonto, avec une valorisation annoncée de 4,4 milliards pour un produit net bancaire 2020 de 19,8 millions d’euros, soit un multiple implicite d’environ 222. Ce type de cas reste exceptionnel et lié à des dynamiques de marché très particulières.
En Europe, les multiples observés ont progressé modérément chez les acteurs solides, autour de 7,9x en 2022 puis environ 8,8x en 2024. Dans le même temps, de nombreuses valorisations de startups financées ont baissé de moitié sur deux ans, ce qui traduit une correction après une phase jugée artificiellement élevée.
Quelques repères utiles :
- 1 à 3x l’ARR pour un SaaS autour de 1 M€ d’ARR avec croissance lente, dans un contexte de consolidation,
- 4 à 6x l’ARR pour un acteur autour de 10 M€ d’ARR avec croissance plus modeste mais modèle robuste,
- 5 à 10x l’ARR pour des éditeurs SaaS solides,
- 8x et plus pour des SaaS à croissance rapide,
- 12x ou plus pour les top performers,
- 10 à 40x pour certaines scale-ups fortement désirées.
Les paliers d’ARR souvent discutés sur le marché sont 1 M€, 5 M€, 10 M€, 20 M€ et au-delà. Plus le niveau d’ARR augmente, plus le risque perçu peut baisser, ce qui soutient parfois un multiple plus élevé. Ce point paraît contre-intuitif, mais il reflète la prime accordée à la visibilité, à la robustesse commerciale et à la profondeur du marché.
| Profil SaaS | ARR indicatif | Multiple possible | Lecture |
|---|---|---|---|
| Jeune société, croissance lente | Autour de 1 M€ | 1x à 3x | Risque élevé, visibilité limitée |
| SaaS mature | Variable | 4x | Croissance plus stable, potentiel moins explosif |
| SaaS de croissance solide | Plusieurs M€ | 5x à 10x | Bonne rétention, marges élevées, modèle robuste |
| Top performer | 10 M€ et plus | 12x et plus | Croissance forte, churn faible, NRR élevé |
Dans tous les cas, la bonne pratique consiste à confronter le multiple retenu aux transactions récentes, aux sociétés cotées comparables et à la réalité du segment ciblé. Un benchmark générique ne remplace pas un marché réel.
Quels KPI améliorent le multiple de valorisation
Deux entreprises avec le même ARR peuvent recevoir des valorisations très différentes. La raison est simple, les investisseurs paient la qualité du revenu autant que son volume. Certains KPI pèsent donc directement sur le multiple d’ARR accordé.
La croissance du revenu récurrent
Le premier levier reste le taux de croissance annuel. Une forte croissance peut doubler, voire tripler, le multiple appliqué au chiffre d’affaires. Un ARR en accélération prouve que le marché répond, que le produit trouve sa place et que la société sait convertir son go-to-market en revenus récurrents.
Cette croissance doit toutefois rester saine. Les investisseurs cherchent :
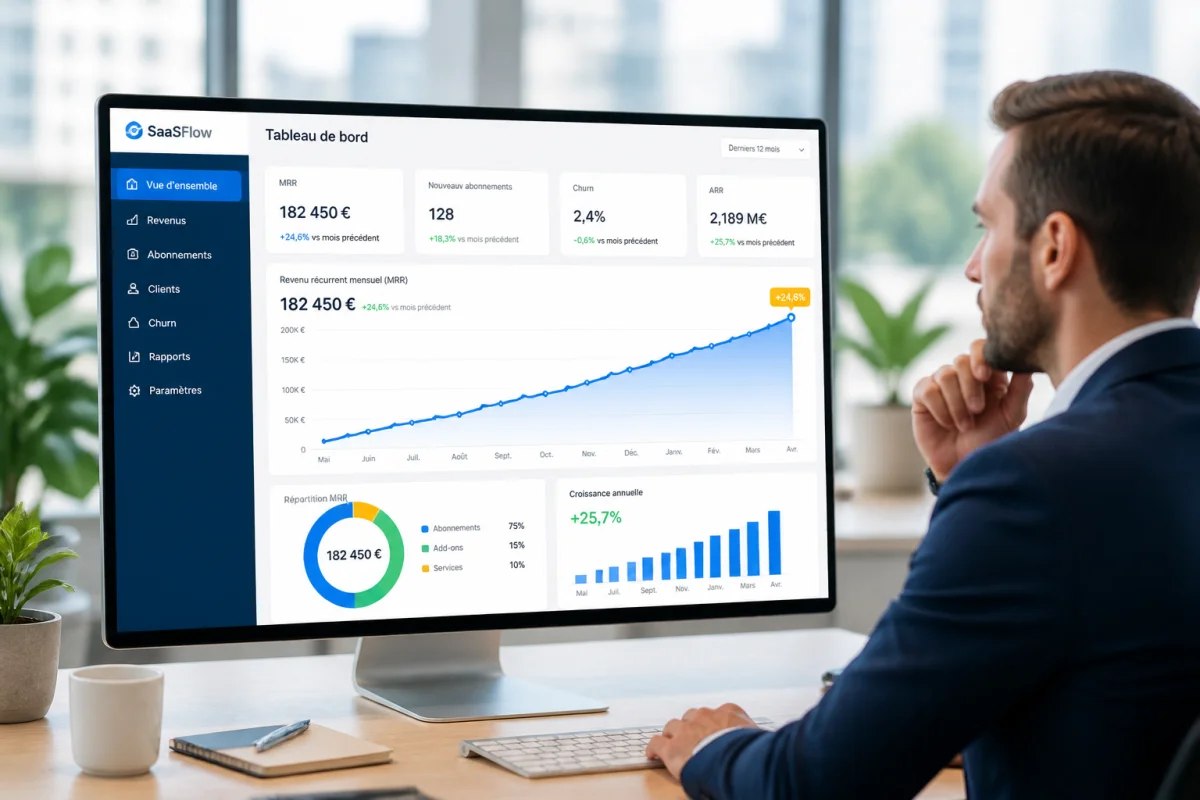
- une hausse régulière du MRR et de l’ARR,
- une croissance sans surinvestissement excessif,
- un CAC maîtrisé,
- un burn multiple acceptable,
- un CAC payback cohérent.
Une croissance financée à perte sans perspective claire d’efficacité pèse moins bien aujourd’hui qu’en période d’hypercroissance. Le marché accorde davantage de valeur à l’efficacité capitalistique.
La rétention client, le NRR et le churn
Le NRR, ou Net Revenue Retention, mesure l’évolution du revenu d’une cohorte de clients existants en tenant compte des expansions, contractions et résiliations. C’est un KPI central dans l’évaluation d’un SaaS. Un NRR élevé montre que le produit ne se contente pas de retenir ses clients, il augmente aussi la valeur captée chez eux.
Les acquéreurs regardent en parallèle :
- le churn logo, c’est-à-dire la perte de clients,
- le churn revenu, c’est-à-dire la perte de revenu récurrent,
- la part d’expansion par rapport à la contraction,
- les cohortes clients,
- la concentration sur quelques grands comptes.
Un faible churn est souvent présenté comme le levier principal pour sécuriser des multiples au-dessus de 8x l’ARR. Cette stabilité réduit le risque de voir l’ARR se dégrader rapidement après l’opération.
La marge brute et l’efficacité opérationnelle
Les business SaaS bénéficient souvent de marges brutes très élevées, autour de 80 %. Cette caractéristique soutient naturellement des valorisations élevées, à condition que la structure de coûts reste saine et que la société soit réellement scalable.
Les métriques suivies dans ce registre incluent :
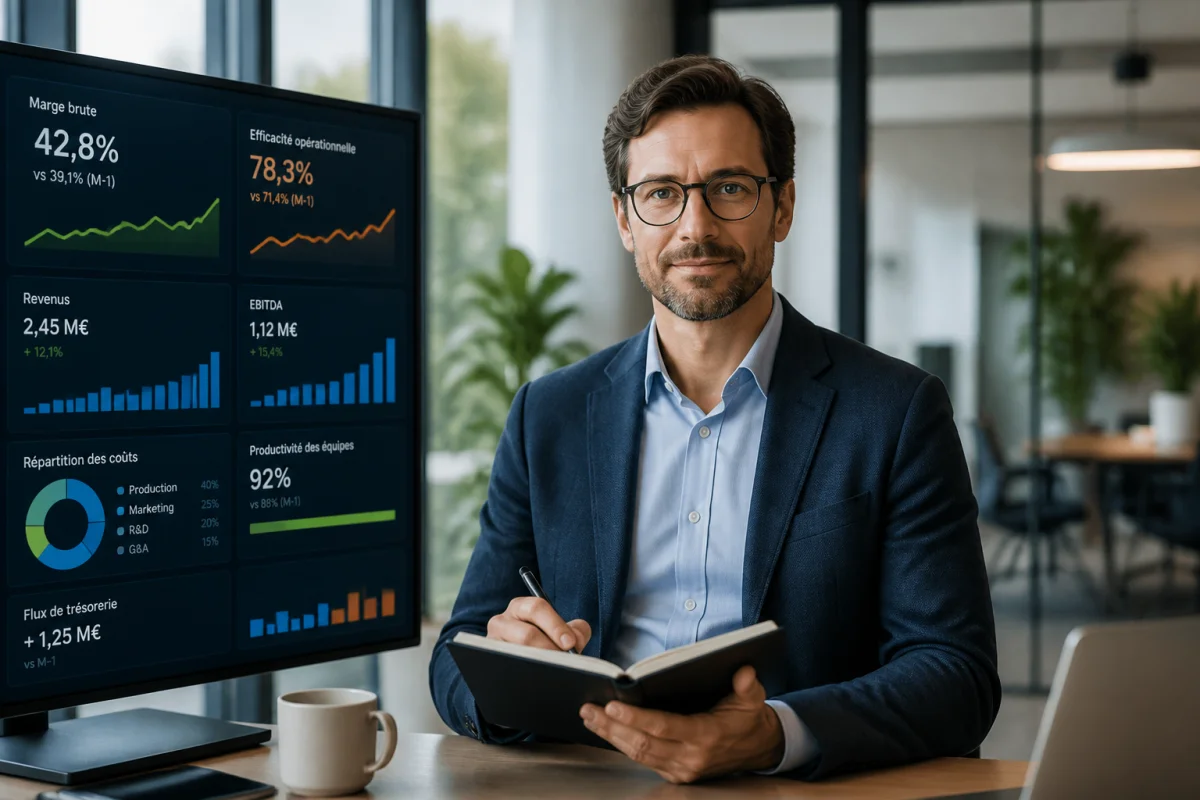
- la marge brute,
- l’EBITDA,
- le free cash flow,
- le revenu moyen par collaborateur,
- la dépendance aux services,
- le coût marginal de déploiement.
Une entreprise rentable et scalable peut aussi être lue à travers d’autres multiples, par exemple 8x à 12x l’EBITDA pour des SaaS rentables, ou 6x à 10x l’EBITDA pour des modèles hybrides. Cela rappelle qu’une valorisation sérieuse croise plusieurs approches, surtout quand la société quitte le stade purement venture.
Comment le churn impacte-t-il la valorisation
Le churn agit comme une décote directe sur la valeur. Plus il est élevé, plus l’ARR devient fragile, car la projection de revenu sur 12 mois perd en crédibilité. Un investisseur n’achète pas seulement un niveau de chiffre d’affaires, il achète une probabilité de maintien et d’expansion de ce chiffre d’affaires.
Un churn élevé entraîne plusieurs conséquences :
- une baisse de la visibilité sur les revenus futurs,
- une hausse du coût d’acquisition nécessaire pour compenser les départs,
- une dégradation du NRR,
- une moindre confiance dans le produit,
- un risque accru lors de la due diligence.
Dans la lecture des repreneurs, tout ne se vaut pas. Perdre de petits comptes peu rentables n’a pas le même effet que perdre des clients stratégiques ou subir une contraction du revenu dans des cohortes censées être matures. C’est pourquoi la distinction entre churn logo et churn revenu est essentielle.
Pour améliorer la valorisation, la réduction du churn doit être travaillée à la source :
- qualité de l’onboarding,
- adoption produit,
- stabilité technique,
- support,
- pricing adapté,
- roadmap produit crédible,
- sécurité et conformité suffisantes pour rassurer les clients.
Une entreprise qui montre un churn bas, des cohortes robustes et une expansion nette positive présente un profil de risque beaucoup plus faible. C’est ce qui justifie des multiples sensiblement plus élevés que la moyenne.
Un SaaS rentable se valorise-t-il mieux
La réponse est de plus en plus souvent oui, mais avec nuance. Pendant longtemps, le marché venture a surtout récompensé la croissance rapide, parfois au détriment de la rentabilité. Ce cadre a changé. Dans un environnement post-hypercroissance, la rentabilité pèse davantage dans les discussions, même si elle ne remplace pas la dynamique de croissance.
Un SaaS rentable se valorise mieux lorsqu’il combine :
- un ARR récurrent bien segmenté,
- une croissance encore visible,
- une marge brute élevée,
- une faible consommation de cash,
- une organisation peu dépendante des fondateurs,
- une base technique saine.
Les startups bootstrappées ou autofinancées attirent davantage l’attention qu’auparavant, mais elles souffrent d’un manque de comparables. Les investisseurs ont longtemps raisonné à partir de la croissance et du cash burn. Ils doivent désormais trouver un équilibre entre le multiple de revenu et la qualité du profit généré.
Dans ce contexte, la rentabilité ne suffit pas à elle seule. Un SaaS peu croissant, très dépendant de prestations de services, avec une dette technique forte ou un management intermédiaire fragile ne bénéficiera pas automatiquement d’une prime. À l’inverse, un éditeur rentable, documenté, conforme, sécurisé et capable de scaler sans friction peut inspirer davantage confiance qu’un acteur en forte croissance mais instable.
La préparation de la valorisation joue ici un rôle majeur. Les dirigeants qui anticipent 12 à 24 mois à l’avance ont plus de leviers pour améliorer leur profil : réduction du churn, hausse du NRR, baisse de la dépendance à un grand compte, meilleure documentation financière et technique, architecture cloud plus robuste, conformité renforcée, dette technique réduite.
La bonne lecture de la valorisation SaaS ARR ne consiste donc pas à appliquer un multiple standard à un chiffre annualisé. Il faut construire un dossier capable de prouver trois choses, la qualité du revenu, la capacité à le faire croître et la solidité de l’entreprise si un acquéreur ou un fonds en prend le contrôle. C’est ce niveau de préparation qui fait la différence entre une estimation théorique et une valeur réellement défendable sur le marché.