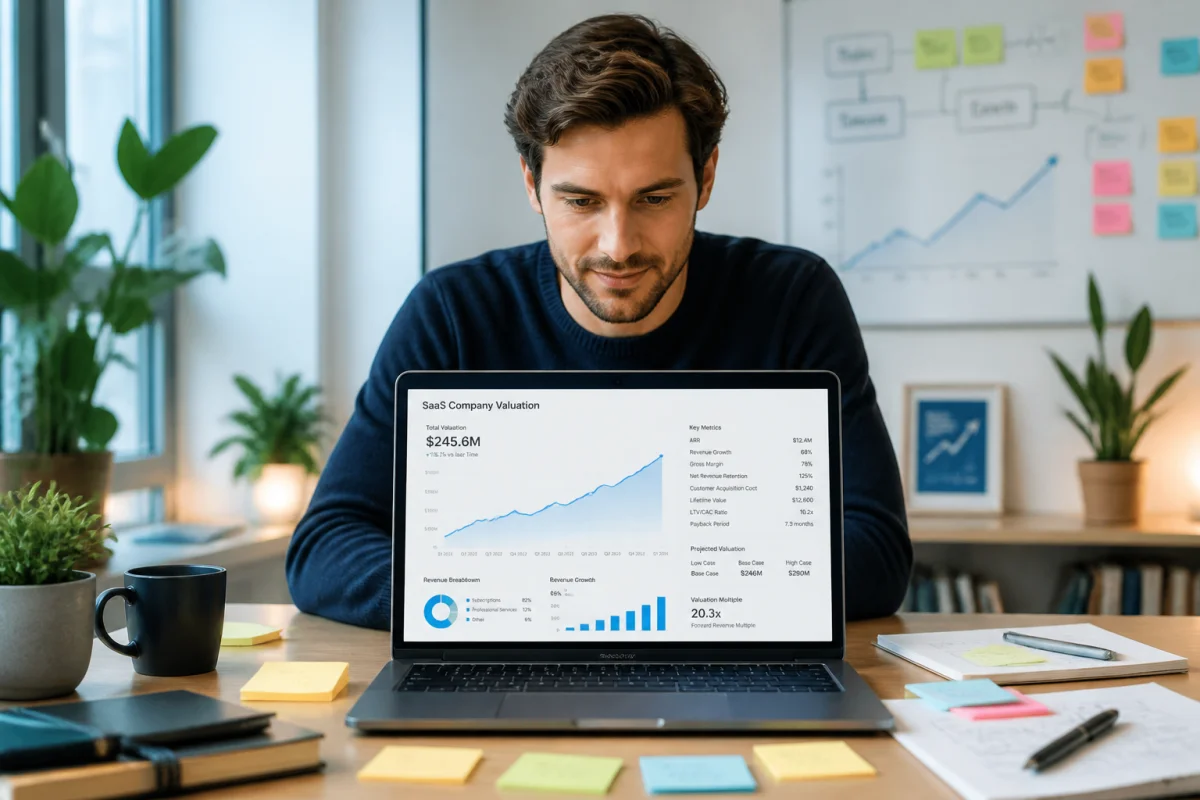
La valorisation startup SaaS sert à estimer la valeur économique d’une entreprise à un instant donné. Elle intervient surtout lors d’une levée de fonds, d’une acquisition, d’une cession ou de l’entrée d’un nouvel associé. Cette estimation fixe un cadre de négociation, détermine la part de capital cédée, le niveau de dilution et, à terme, la marge de manœuvre des fondateurs.
Pour un SaaS, l’exercice est plus technique que pour une PME classique. Le marché regarde moins le bénéfice immédiat que la qualité des revenus récurrents, la vitesse de croissance, la rétention et l’efficacité capitalistique. Après l’euphorie de 2021 et 2022, puis le retournement provoqué par la hausse des taux et la faillite de SVB en 2023, les repères ont changé. En 2025, plusieurs analyses relayées par Frenchweb indiquent que les multiples des startups financées ont été divisés par deux par rapport aux sommets récents. Dans le même temps, les sociétés plus rentables et mieux maîtrisées sur le plan financier attirent davantage l’attention.
Cet article détaille les méthodes, les métriques et les erreurs à éviter pour produire une estimation crédible, défendable face à des investisseurs.
Comment calculer la valorisation d’une startup SaaS ?
Les bases de la valorisation d’une startup SaaS
La valorisation d’un SaaS repose sur une logique simple en apparence, mais exigeante dans les faits. Il s’agit d’estimer combien vaut l’entreprise non seulement pour ce qu’elle génère aujourd’hui, mais surtout pour ce qu’elle pourra générer demain.
Contrairement à une société cotée, dont la valeur évolue en temps réel sur un marché organisé, une startup est valorisée par négociation. Cette négociation combine plusieurs dimensions :
- les données financières actuelles
- les projections de croissance
- les facteurs qualitatifs
- les conditions de marché
- le niveau de risque perçu
Dans un modèle SaaS, la valeur provient surtout de :
- la récurrence du revenu
- la prévisibilité de la croissance
- la fidélité des abonnés
- la scalabilité du modèle
- l’efficacité de l’acquisition client
- la capacité à transformer le capital levé en ARR additionnel
Une première formule d’approximation souvent utilisée est la suivante :
Valorisation = agrégat financier x multiple
Dans le SaaS, l’agrégat retenu est très souvent l’ARR (Annual Recurring Revenue), parfois le MRR (Monthly Recurring Revenue), plus rarement l’EBITDA ou le free cash flow pour les sociétés plus matures.
Pourquoi les méthodes classiques atteignent vite leurs limites
Les méthodes classiques de corporate finance restent utiles, mais elles deviennent vite incomplètes pour une startup SaaS. La méthode patrimoniale, par exemple, évalue les actifs et les dettes. Elle a du sens pour une société avec des actifs tangibles importants, beaucoup moins pour une entreprise dont la valeur repose sur le produit, la base clients et la croissance future.
La méthode DCF et la méthode des comparables sont plus pertinentes, mais elles doivent être adaptées. Un SaaS peut afficher peu ou pas de bénéfice tout en ayant une forte valeur potentielle. À l’inverse, une lecture trop théorique peut ignorer des signaux essentiels comme le churn, le revenu différé ou la croissance portée par le produit.
Le modèle SaaS vend de la récurrence et de la fidélité. Les marges sont souvent différées, car l’entreprise investit tôt dans le produit, le support et l’acquisition. Appliquer mécaniquement les méthodes d’une PME de services fausse donc souvent l’analyse.
| Méthode | Principe | Atout | Limite pour un SaaS |
|---|---|---|---|
| Multiples | Appliquer un coefficient à un agrégat financier | Rapide, lisible, aligné marché | Dépend fortement du contexte et des comparables |
| Comparables | Comparer à des sociétés similaires | Ancré dans les transactions réelles | Difficile si peu de pairs pertinents |
| DCF | Actualiser les flux futurs de trésorerie | Approche théorique complète | Très sensible aux hypothèses, souvent peu adaptée en early-stage |
| Patrimoniale | Évaluer actifs moins dettes | Utile pour certains actifs tangibles | Sous-valorise souvent les startups SaaS |
Quels sont les multiples utilisés pour valoriser un SaaS ?
La valorisation par les multiples d’ARR et de MRR
La méthode la plus répandue pour la valorisation startup SaaS consiste à appliquer un multiple à l’ARR, ou plus rarement au MRR annualisé. L’ARR reste la référence, car il permet une lecture standardisée de la récurrence.
Les investisseurs suivent souvent des paliers d’ARR comme repères :
- 1 M€
- 5 M€
- 10 M€
- 20 M€ et plus
Plus l’ARR est élevé, plus le risque perçu baisse en théorie, ce qui peut soutenir un multiple supérieur. Les chiffres de marché récents montrent toutefois une forte normalisation. Selon des repères relayés par Frenchweb, un SaaS à 1 M€ d’ARR avec croissance lente et marge nette peut se situer autour de 1 à 3x l’ARR. À 10 M€ d’ARR, même avec une croissance plus modeste, on peut voir des niveaux autour de 4 à 6x.
Dans d’autres cas, une startup SaaS avec 1 M€ d’ARR et 0 € de bénéfice peut viser 5 à 10x son ARR si ses KPIs sont solides, notamment une forte croissance, une rétention élevée et une acquisition efficace. Tout dépend donc du profil du dossier, pas seulement du revenu récurrent brut.
Le MRR peut être utilisé en phase plus jeune, mais il doit être annualisé avec prudence. Une base mensuelle encore instable ne justifie pas toujours une extrapolation agressive.
La méthode des comparables appliquée au SaaS
La méthode des comparables consiste à observer les valorisations de sociétés semblables, cotées ou financées récemment. Les critères à retenir doivent rester proches du profil analysé :
- même secteur ou sous-secteur
- même business model SaaS
- croissance comparable
- stade de maturité similaire
- structure de marge voisine
- niveau de rétention proche
Cette méthode est utile parce qu’elle reconnecte la valorisation à la réalité du marché. C’est particulièrement nécessaire depuis la baisse des multiples constatée en 2025, qui a rendu plus visibles les écarts entre valorisation projetée et performance réelle.
La principale erreur consiste à choisir des références hors d’échelle. Se comparer à Stripe, à une licorne ou à un champion coté avec des dizaines de millions d’ARR n’a presque jamais de valeur argumentative dans un pitch seed ou série A.
Un bon comparable n’est pas l’entreprise la plus connue, c’est celle dont le profil économique est réellement proche.
Le DCF est-il pertinent pour une startup SaaS ?
Le Discounted Cash Flow valorise l’entreprise en actualisant ses flux futurs de trésorerie. Sur le papier, c’est une méthode robuste. Dans la pratique, elle pose vite problème pour un SaaS jeune.
Ses limites sont connues :
- elle dépend de projections souvent fragiles
- elle exige un taux d’actualisation difficile à estimer
- elle pénalise les sociétés qui réinvestissent massivement
- elle peut conduire à une valeur nulle ou négative si le cash n’est pas visible à moyen terme
Le DCF devient plus intéressant pour un SaaS avancé, avec une base de revenus stable, un churn maîtrisé et une meilleure visibilité sur les flux futurs. En seed ou en série A, il sert plutôt d’outil de cohérence que de méthode centrale.
Les métriques que les investisseurs regardent en premier
L’ARR comme point de départ de la valorisation
L’ARR reste le premier repère de lecture. Il permet d’estimer la taille du moteur récurrent, de mesurer la traction commerciale et de situer l’entreprise sur des paliers de risque perçus par le marché.
Un ARR élevé ne garantit pas à lui seul une bonne valorisation. Les investisseurs analysent aussi la qualité de cet ARR :
- part de revenus réellement récurrents
- concentration clients
- durée des contrats
- poids des remises commerciales
- niveau de churn logo et revenu
- part d’expansion au sein de la base existante
Le revenu différé mérite aussi une lecture fine. Dans le SaaS, des paiements perçus en avance sont reconnus sur la durée du contrat. Une présentation approximative peut brouiller l’analyse de la performance réelle.
Le NRR, le CAC et le burn multiple dans l’analyse de valeur
Les investisseurs SaaS regardent très vite quelques indicateurs devenus centraux, notamment selon les références de ScaleX Invest : ARR, NRR, CAC et burn.
Le NRR (Net Revenue Retention) mesure la capacité à conserver et développer le revenu existant. Un NRR élevé indique qu’une base clients ne se contente pas de rester, elle s’étend. C’est un signal fort de valeur.
Le CAC (Customer Acquisition Cost) permet d’évaluer le coût d’acquisition de nouveaux clients. Un CAC trop élevé ou qui se dégrade vite pèse sur la valorisation, surtout si la durée de récupération s’allonge.
Le burn et le burn multiple mesurent l’efficacité capitalistique. Ils répondent à une question simple : combien de cash est consommé pour générer une unité supplémentaire de revenu récurrent. Depuis le retournement du marché, cette métrique a pris un poids bien plus fort qu’en période d’hypercroissance.
Le PLG (Product-Led Growth) peut aussi soutenir la valorisation. Une croissance tirée naturellement par le produit réduit la dépendance à une équipe commerciale lourde et améliore la lecture de la scalabilité.
Quels critères font monter la valorisation d’un SaaS ?
L’impact de la croissance, de la rétention et de la rentabilité
Trois facteurs font généralement monter la valeur perçue d’un SaaS : la croissance, la rétention et la rentabilité.
La croissance reste un signal clé. Une entreprise SaaS peut afficher peu de revenus aujourd’hui et conserver une forte valeur si elle montre une base d’utilisateurs fidèle, un churn faible et une croissance mensuelle de 15 %. Les investisseurs cherchent une croissance crédible, pas seulement rapide.
La rétention compte tout autant. Un SaaS qui perd peu de clients et développe le revenu de ses comptes existants inspire davantage confiance qu’un acteur qui compense son churn par une acquisition toujours plus coûteuse.
La rentabilité, longtemps secondaire dans certains modèles VC, pèse désormais plus lourd. Depuis la compression des multiples, le marché valorise davantage les modèles robustes, capables de croître sans brûler de capital à un rythme excessif.
D’autres critères influencent aussi la valorisation :
- la taille du marché et sa croissance
- l’expertise de l’équipe fondatrice
- la différenciation produit
- la qualité de la traction
- la visibilité des revenus
- la marge brute et l’EBITDA à terme
- le revenu moyen par collaborateur
- la solidité du positionnement concurrentiel
Comment valoriser un SaaS sans revenus significatifs ?
La valorisation d’une startup SaaS en pre-seed, seed et série A
En pre-seed et en seed, beaucoup de startups n’ont pas encore de revenus significatifs, parfois même pas de produit finalisé. La valorisation repose alors surtout sur le potentiel. Les investisseurs analysent généralement quatre piliers :
- le marché
- l’équipe
- la traction
- la différenciation
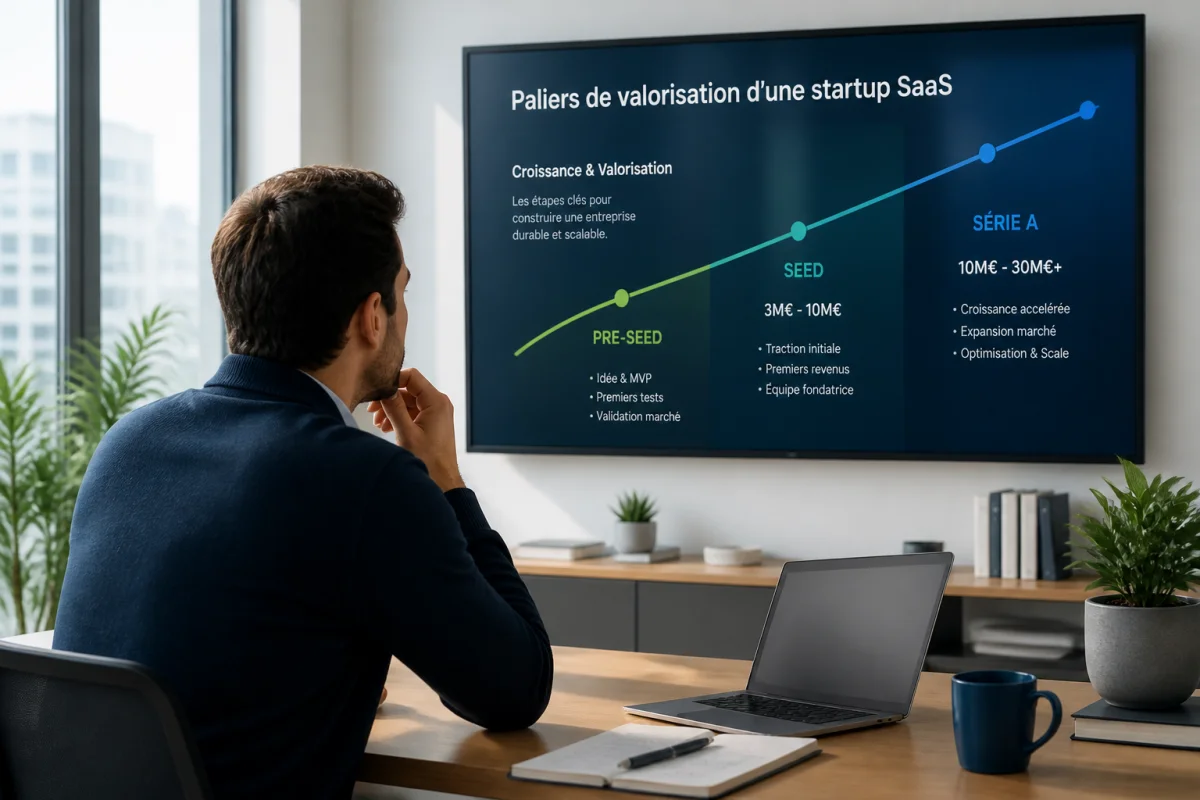
Plusieurs conventions de marché observées en Belgique et en Europe donnent des ordres de grandeur :
| Stade | Fourchette pre-money courante | Ce qui pèse le plus |
|---|---|---|
| Pre-seed | 500 000 à 2 M€ | Équipe, marché, vision, premiers signaux |
| Seed | 2 à 6 M€ | Produit, traction, premiers revenus ou usage fort |
| Série A | 8 à 25 M€ | ARR, croissance, rétention, scalabilité |
Ces repères varient selon le secteur, l’équipe, la traction et les conditions de marché. Dans les années 2021 et 2022, la pression haussière était forte. La France aurait atteint 11 milliards d’euros levés en 2021, avec des tours emblématiques comme Sorare à 680 millions de dollars, Mirakl à 550 millions de dollars, Alan à 185 millions d’euros ou DentalMonitoring à 150 millions d’euros. Depuis, les références se sont durcies.
En early-stage, la méthode du scorecard reste très utilisée. Elle attribue une pondération à des critères qualitatifs, par exemple :
- expérience de l’équipe, 30 %
- taille du marché, 25 %
- traction initiale, 20 %
- produit et différenciation, 15 %
- environnement compétitif, 10 %
Une équipe ayant déjà réalisé une sortie ou une startup avec 10 000 inscrits sur une liste d’attente peut améliorer nettement sa lecture par les investisseurs.
Comment croiser plusieurs méthodes pour obtenir une estimation crédible
La meilleure approche consiste rarement à s’en remettre à une seule méthode. Une estimation crédible croise plusieurs angles :
- une base de comparables récents, vraiment proches
- un multiple d’ARR ou d’ARR potentiel si la récurrence est en formation
- une lecture qualitative de l’équipe, du marché et de la différenciation
- un test de cohérence avec la dilution acceptable au tour visé
Exemple, une startup SaaS B2B avec 1 000 utilisateurs gratuits peut s’appuyer sur des comparables de levées récentes. Si un pair proche a levé 2 M$ sur une logique de 10x son ARR potentiel, cela donne une borne de discussion, pas une vérité automatique. Il faut ensuite ajuster selon l’engagement des utilisateurs, la conversion attendue, la vitesse de mise sur le marché et la structure de coûts.
Cette logique de triangulation évite deux excès fréquents : la valorisation spéculative sans base réelle et la sous-valorisation d’un projet dont la traction produit n’apparaît pas encore dans le chiffre d’affaires.
Quelle est la différence entre pré-money et post-money ?
Comment la dilution influence la négociation
La valorisation pre-money correspond à la valeur de l’entreprise avant l’investissement. La valorisation post-money correspond à sa valeur après l’entrée des fonds.
Post-money = pre-money + montant levé
Exemple concret :
- valorisation pre-money : 4 M€
- montant levé : 1 M€
- valorisation post-money : 5 M€
- part de l’investisseur : 20 %
La dilution des fondateurs se calcule sur cette base. C’est un point stratégique majeur. Une valorisation trop basse entraîne une dilution excessive, fragilise la motivation des fondateurs et peut compliquer les tours suivants. Une valorisation trop haute pose un autre risque, celui d’installer des attentes irréalistes. Si la croissance ne suit pas, la série suivante peut devenir difficile, voire conduire à un tour à plat ou à une baisse de valorisation.
La bonne négociation ne consiste pas à afficher le chiffre le plus élevé possible. Elle consiste à défendre une valeur cohérente avec le plan d’exécution, le montant nécessaire et le niveau de dilution soutenable.
Les erreurs de calcul qui faussent la valorisation
Plusieurs erreurs reviennent souvent lors de l’évaluation d’un SaaS :
- comparer la startup à des géants hors de portée
- appliquer un multiple sans tenir compte du contexte de marché
- confondre chiffre d’affaires ponctuel et revenu récurrent
- annualiser un MRR encore instable de manière trop agressive
- ignorer le churn et la qualité de la rétention
- négliger le revenu différé
- sous-estimer le poids du CAC et du burn
- oublier la concentration de revenus sur quelques clients
- présenter un plan trop optimiste sans preuves opérationnelles
Un écart fréquent vient de la comparaison avec des entreprises traditionnelles. Une société de services classique avec 2 M€ de chiffre d’affaires et 200 K€ de résultat net peut se valoriser autour de 1,5 à 2 fois son chiffre d’affaires. Un SaaS, lui, peut valoir beaucoup plus avec moins de bénéfice immédiat, à condition de prouver une forte qualité de revenu et une trajectoire de croissance crédible. Le raisonnement inverse est aussi vrai : un SaaS sans rétention ni efficacité d’acquisition ne mérite pas automatiquement un multiple élevé.
Comment augmenter la valorisation avant une levée de fonds ?
Préparer un dossier solide pour défendre sa valorisation
Augmenter la valorisation d’un SaaS ne passe pas seulement par une meilleure formule. La vraie progression vient d’un dossier plus solide, plus lisible et plus défendable.
Les leviers les plus efficaces avant une levée sont souvent les suivants :
- structurer un ARR propre, clairement réconcilié avec la comptabilité
- améliorer la rétention et documenter le churn
- réduire le CAC ou prouver une meilleure récupération
- montrer une croissance régulière plutôt qu’un pic isolé
- documenter la traction produit, surtout en PLG
- clarifier le positionnement et la différenciation
- mettre en avant la qualité de l’équipe et sa capacité d’exécution
- préparer des comparables réalistes et récents
- présenter un plan d’usage des fonds crédible
Le dossier investisseur doit permettre de comprendre rapidement trois choses : ce que vaut l’entreprise aujourd’hui, pourquoi elle peut valoir plus demain, et quelles preuves rendent cette progression crédible.
Une bonne préparation inclut souvent :
- un historique des KPIs SaaS sur 12 à 24 mois
- un détail du pipeline et du moteur d’acquisition
- une analyse de cohorte et de rétention
- un plan financier cohérent avec le rythme de croissance
- une explication claire de la dilution recherchée
Le marché de 2026 montre d’ailleurs un retour de grosses levées dans l’IA, le quantique et la défense. Cela ne signifie pas que toutes les startups profitent mécaniquement d’un rebond. Les investisseurs restent attentifs à la discipline d’exécution. Pour un SaaS, la meilleure défense d’une valorisation reste donc un ensemble cohérent de métriques, de traction réelle et de maîtrise du modèle.
La valorisation sert de langage commun entre fondateurs et investisseurs. Lorsqu’elle s’appuie sur des données solides, des comparables honnêtes et une vision financière bien construite, elle devient un outil de négociation efficace, mais aussi un cadre stratégique pour les étapes suivantes, recrutement, ESOP, tours futurs et préparation d’une sortie.